個人事業主の出金伝票の書き方と領収書がないときの経費処理
この記事の要点
- 出金伝票には日付・支払先・勘定科目・金額・具体的利用理由の5項目を書く
- 慶弔費は案内状や招待状を添付し交通費は利用履歴を記録して証拠力を高める
- 個人事業主の伝票や帳簿類は確定申告後も5〜7年間の保存義務がある
個人事業主が出金伝票を使用するのは、電車代や慶弔見舞金など領収書が発行されない支払いを経費として証明したい場面です。市販の伝票へ日付・支払先・勘定科目・金額・具体的な内容を正確に記録し客観的な証拠を添えることで、正規の経費として帳簿に算入できます。
事業を運営していると、領収書やレシートを受け取れない場面が少なからず発生します。そうした場合でも、出金伝票を正しく作成して保管しておけば、確定申告や税務調査の際に事業上の支出であることを説明できます。書き方の手順や注意点を確認していきましょう。
個人事業主が出金伝票を活用する主なケース
個人事業主が日々の事業活動で出金伝票を使用する場面は、主に次の4つに分類されます。
- 自動販売機での飲料購入や公共交通機関の運賃など領収書が出ない支払い
- 取引先の冠婚葬祭に伴う祝儀や香典といった領収書を請求しにくい支出
- 割り勘で懇親会費を支払ったため相手に原本が渡り手元に残らないケース
- 受け取ったレシートを紛失してしまった場合の例外的な再記録処理
電車やバスなどの移動費用は、1回あたり数百円から数千円程度であっても、年間を通すと大きな金額になります。これらを漏らさず出金伝票で記録しておくことが、適切な所得計算につながります。
また、取引先の慶弔費は、招待状や案内状を一緒に保管することで支出の事実を補強できます。自動販売機での購入も、打ち合わせ用の飲料など事業関連性が明確であれば経費として認められる余地があります。
出金伝票に記載すべき5つの必須項目
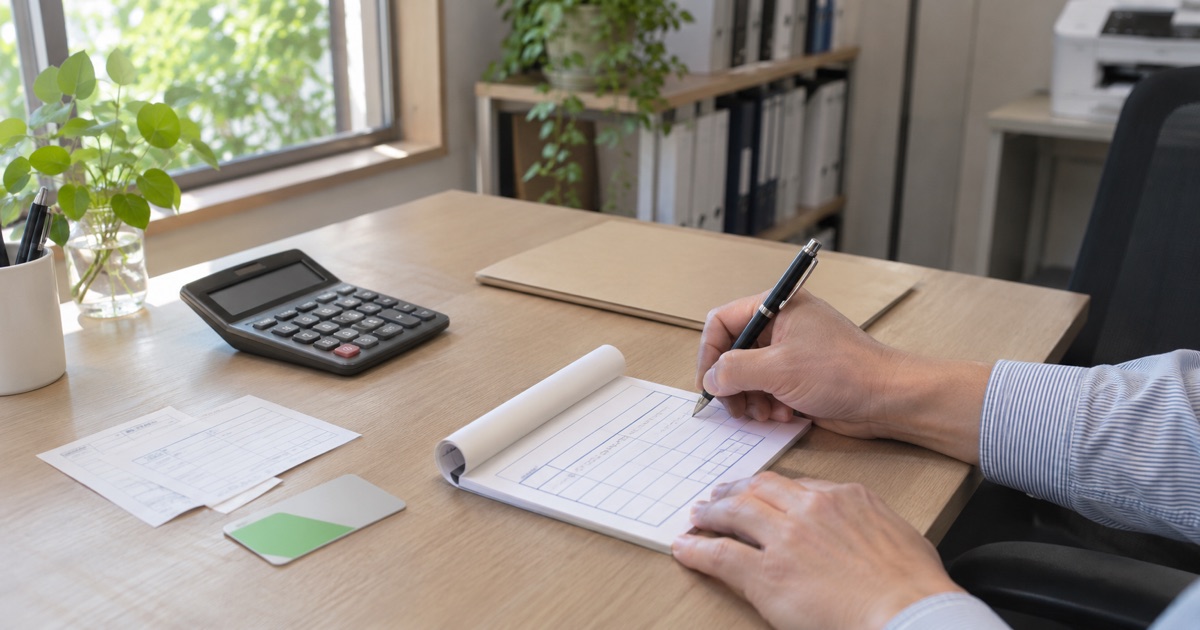
出金伝票は文房具店や100円ショップで購入できる一般的なもので問題ありません。記載にあたっては、税務上で支出の事実を証明するために以下の5項目を漏れなく記入します。
- 支払った年月日:実際に金銭を支出した正確な日付
- 支払先の名称:代金を支払った相手の店舗名や会社名
- 勘定科目:旅費交通費や交際費などの会計上の項目
- 支払金額:実際に支払った税込の合計金額
- 支払内容:利用区間や購入した品目などの詳細な理由
たとえば電車移動の記録であれば、「支払先:〇〇鉄道」「勘定科目:旅費交通費」「金額:480円」「内容:A社訪問のため〇〇駅から△△駅まで」のように具体的に書きます。内容欄が単に「交通費」だけでは、事業に関連した移動かどうかが判断できません。
少し難しく感じるかもしれませんが、税務の現場では「第三者が見て取引内容を具体的に理解できる状態になっているか」が重視されます。そのため、目的と内訳を丁寧に残しておく習慣が大切です。
Freudeの無料経営相談(初回30分・最初の2か月無料)
無料経営相談を予約する →領収書がない支出を経費として認めてもらうための証拠づくり
出金伝票は自己申告で作成できる書類であるため、伝票単体だけでは証明力が弱くなりがちです。税務調査などで疑義を持たれないためには、客観的な補足資料を一緒に保存しておくことが有効です。
慶弔費の場合は、結婚式の招待状や葬儀の会葬御礼、案内状のコピーを出金伝票にホチキス留めしておきます。香典袋や祝儀袋の表書きをスマートフォンなどで撮影し、印刷した画像を添付しておく方法も役立ちます。
交通費については、交通系ICカードの利用履歴を印字した明細や、事業用のスケジュール帳の記録が証拠になります。訪問先と移動履歴の日時が一致していれば、架空の移動ではないことが客観的に証明できます。
割り勘で支払った懇親会費の場合は、領収書原本を持っている幹事から「〇〇様より飲食代として〇〇円受領」といった手書きのメモや領収書のコピーをもらい、伝票に添付する対応が望ましいです。
やりがちな失敗例と税務上のリスク
出金伝票の運用において、事業者が陥りやすい失敗例として以下のパターンが挙げられます。
- 支払内容の欄が「打ち合わせ代」や「消耗品代」のみで具体性がない状態
- 数カ月分の出金伝票を確定申告直前に同じペンと筆跡でまとめて作成する行為
- レシートの紛失を頻繁に繰り返し出金伝票の利用割合が過剰に高くなる状況
- 私的な飲食代や日用品の買い出しを事業経費に見せかけて処理する行為
数カ月分の支出を同一の筆跡や同じインクでまとめて書いていると、税務調査の際に「後からまとめて架空の経費を作ったのではないか」と疑われる要因になります。出金伝票は支出が発生した当日、遅くとも数日以内に作成するのが基本です。
また、一般的な事業経費の中で出金伝票による処理が全体の数十パーセントを占めるような極端な状態は、不自然な帳簿として注目されやすくなります。レシートの再発行が依頼できる取引先であれば再発行を依頼し、出金伝票による代用はあくまで例外的な措置に留めましょう。
当然ながら、個人的な生活費を出金伝票で処理する行為は仮装・隠蔽とみなされ、重加算税などのペナルティが課される恐れがあります。税務判断に迷う支出がある場合は、所轄の税務署や税理士などの専門家へ相談してください。
事務負担を減らす出金伝票の管理手順
日々の伝票作成を効率化するためには、処理のルールを決めておくことが大切です。
- 領収書が出ない支払いは、その日のうちにスマートフォンや手帳に日付・金額・区間をメモする
- 週に1回程度、メモをもとに市販の出金伝票へ書き起こす
- 関連する招待状や案内状などの補足書類を伝票の裏側にホチキスで留める
- 月ごとに日付順でまとめ、封筒やクリアファイルに月別のラベルを貼って保管する
青色申告を行っている個人事業主の場合、帳簿書類や証憑書類は原則として7年間の保存が義務付けられています(白色申告の場合は5年間)。出金伝票も領収書と同等の証拠書類として扱われるため、決められた期間は破棄せずに大切に保管してください。
事業が成長した際の経営管理と経理体制の見直し
事業が拡大して売上や取引件数が増えてくると、出金伝票の手書き処理や現金の立替精算は大きな管理負担になります。事業規模が年商5,000万円から3億円程度へ成長する過程では、専任の財務担当者が不在のまま日々の処理に追われてしまう経営者も少なくありません。
現金の出入りを減らすためには、事業用クレジットカードの導入や交通系ICカードの法人連携などを進め、手作業の出金伝票作成を極力減らす仕組みづくりが有効です。支出の透明性を高めることは、将来的な銀行融資や資金調達の際にも有利に働きます。
株式会社Freudeでは、年商1億円前後の中小企業経営者や個人事業主に向けて、事業構想の具体化から資金調達、経営管理までを一気通貫で実務支援しています。月額10万円(初回無料相談30分、最初の2か月無料、3か月目から継続時のみ有料)で、戦略策定だけでなく事業計画書や収支シミュレーションの作成など、手作業では追いつかなくなりがちな管理業務を並走して支援しています。
日々の小さな伝票処理を整理しつつ、中長期的な資金管理の体制を整えていくことが、事業を安定して成長させる土台となります。
よくある質問
- Q. 出金伝票は100円ショップで売っているものでも税務上有効ですか?
- A. 市販されている一般的な出金伝票であれば、購入先に関わらず税務上の書類として有効です。日付、支払先、勘定科目、金額、支払内容の必須項目が正しく記載されていれば問題ありません。
- Q. レシートを紛失したときはすべて出金伝票で代用できますか?
- A. 紛失時の例外的な処理として代用は可能ですが、多用すると税務調査で架空計上を疑われるリスクがあります。可能な限り再発行を依頼し、やむを得ない場合のみ購入日時や品目を詳細に記録して処理してください。
- Q. 出金伝票にインボイス制度の影響はありますか?
- A. 消費税の仕入税額控除を受ける場合、原則として適格請求書の保存が必要です。ただし、3万円未満の公共交通機関運賃など一部の法定特例に該当する取引を除き、出金伝票のみでは仕入税額控除の対象外となるケースがあるため注意が必要です。
この記事を紹介・引用するときは
下のリンクをそのまま貼ってお使いください。文章を引用されるときは、出典としてこのページへのリンクをお願いします。